
I juni hadde 241.559 nordmenn én eller flere registrerte betalingsanmerkninger, om lag samme antall som i september i fjor. I september i år var antallet sunket til 237.760 personer. Det tilsvarer en nedgang på ca. 1,6 prosent.
Trekker vi litt lengre linjer, tilbake til desember 2020, under covidpandemien, er nedgangen på hele 9,5 prosent. Den gang sto 262.800 nordmenn oppført med betalingsanmerkninger.
– De fleste klarer seg greit økonomisk
Til tross for en nedgang i antall, holder likevel andelen myndige nordmenn med betalingsanmerkninger seg stabil, på 5,2 prosent av befolkningen. Derimot ser vi en liten nedgang i andelen personer med lønnstrekk – ned fra 4,2 prosent i september i fjor, til 4,1 prosent i september i år.
Det er også en nedgang antall personer med lønnstrekk (-5,7 %), personer med tvangspant (-3,6 %) og personer med intet til utlegg (-0,1 %).
Derimot ser vi en marginal økning i antall negative saker pr. person – fra 6,29 i september i fjor til 6,36 i år.
– Tallene viser at de aller fleste av oss fremdeles klarer seg greit økonomisk, til tross for høyere rentenivå og økte priser på alt fra dagligvarer til strøm og drivstoff. Unntaket er en liten gruppe mennesker, som dessverre sliter kraftig, kommenterer daglig leder Per Fjærestad i Creditsafe Norway.
– Nå viser riktignok tallene at fra Gjeldsregisteret at vi pådrar oss stadig mer usikret gjeld, og det medfører selvsagt en økt risiko for mislighold, men så langt ser vi ingen klare tendenser for at denne gjelden blir overført til økt mislighold, tilføyer han.
Ingen endringer på «verstinglista»
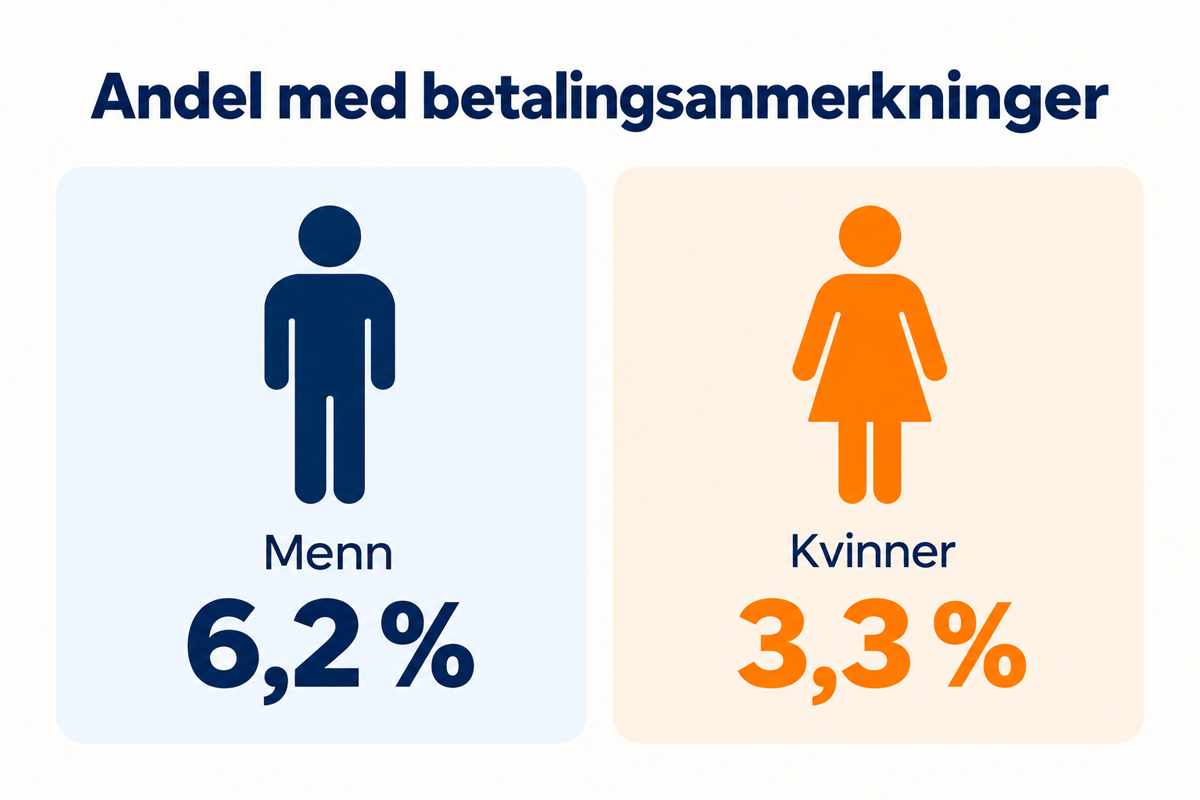
Det er fremdeles menn som oftest pådrar seg betalingsanmerkninger. 6,2 prosent av den mannlige befolkningen i Norge står registrert med betalingsanmerkninger ved siste måling. Til sammenligning er andelen kvinner med betalingsanmerkninger på kun 3,3 prosent.
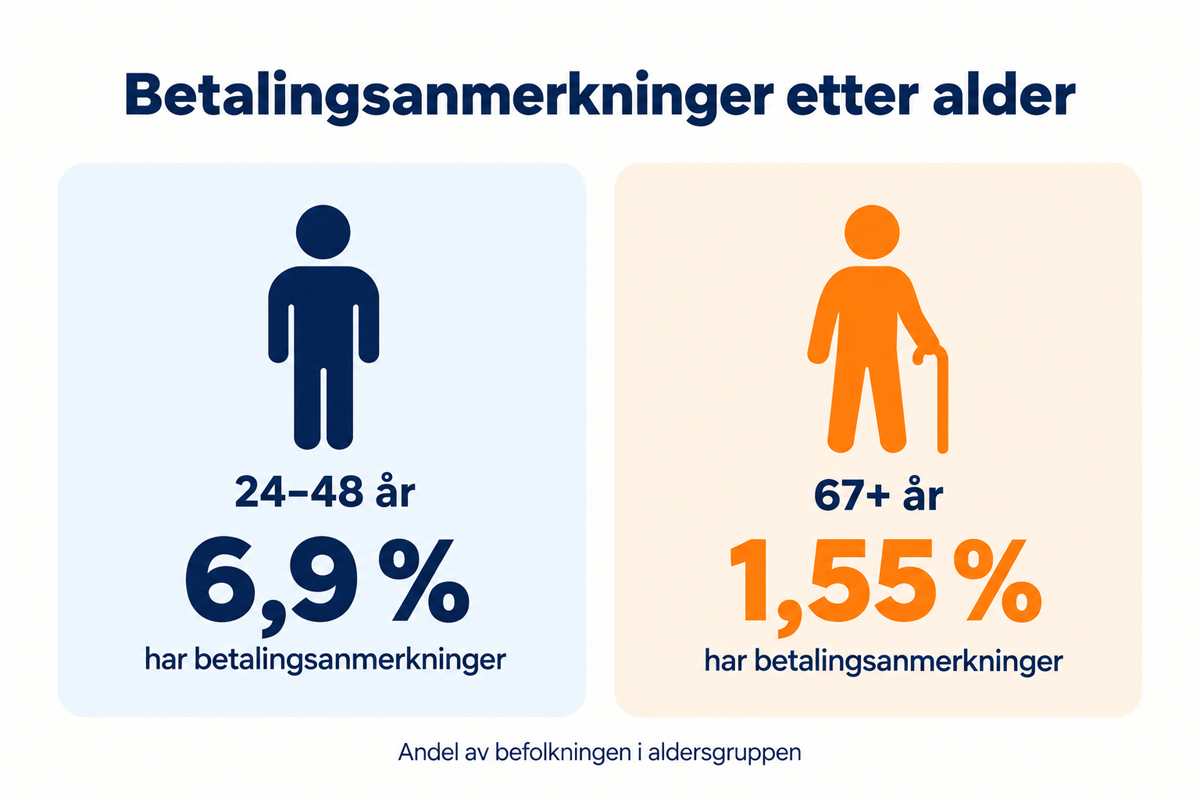
Dersom vi sorterer etter alder er det i aldersgruppen 24-48 år vi finner klart flest dårlige betalere. Hele 6,9 prosent av dette segmentet i befolkningen har én eller flere negative betalingsanmerkninger. I motsatt ende av spekteret finner vi aldersgruppen 67+, der kun 1,55 % av befolkningen har betalingsanmerkninger.
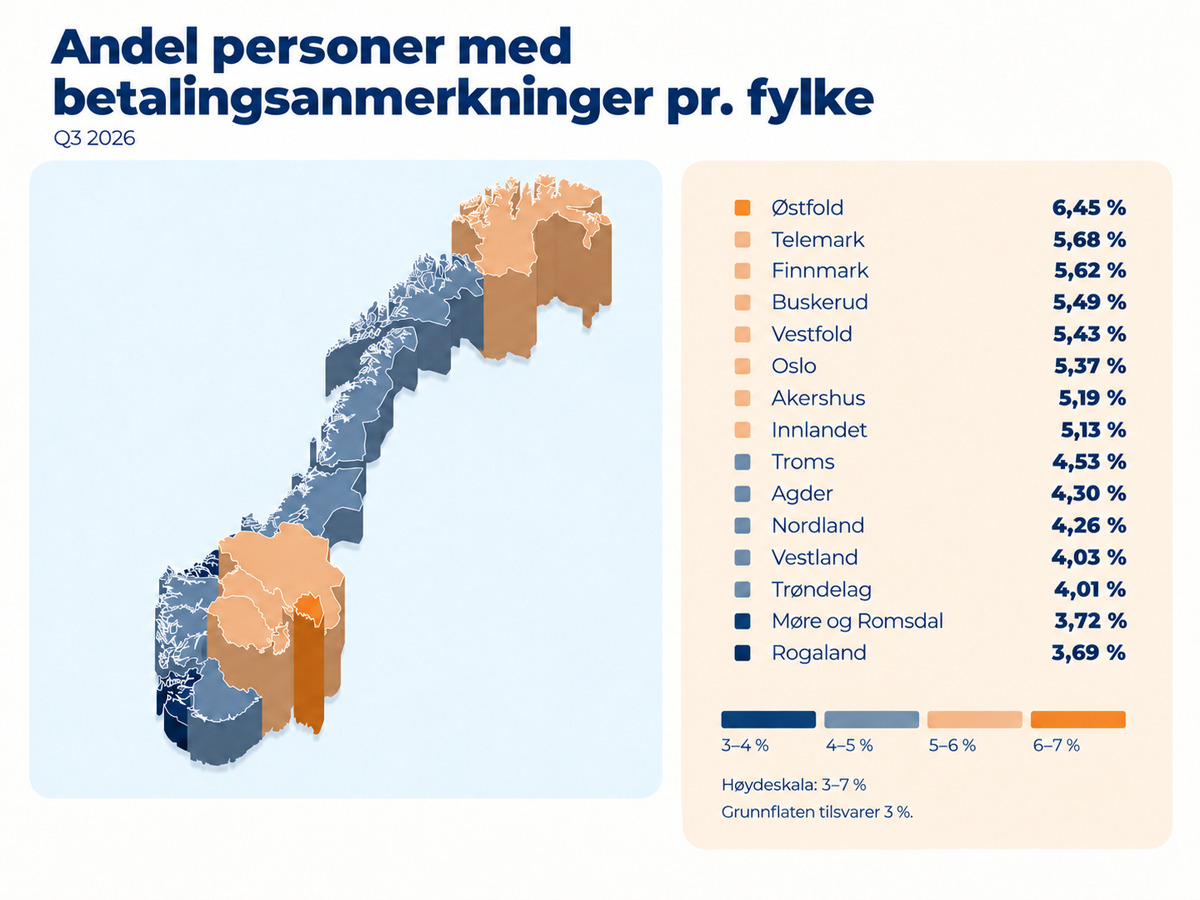
Geografisk er det Østfold som kommer dårligst ut av regnestykket. Her har snaue 6,5 prosent av befolkningen én eller flere betalingsanmerkninger. Finnmark, Telemark og Buskerud har også en betydelig høyere andel enn snittet. Rogaland kommer best ut, med en andel på kun 3,7 prosent.
Samlet sett er det dermed menn i alderen 24-48 år, bosatt i Østfold, som er landets dårligste betalere. I dette segmentet av befolkningen står hele 11,65 prosent oppført med negative betalingsanmerkninger.
Kvinner 67+ i Møre og Romsdal er de beste betalerne: Kun 0,6 prosent av personer i denne gruppen står oppført med betalingsanmerkninger.
Misligholdet i næringslivet øker
Ved siste måling, i september, sto 95.181 norske foretak oppført med én eller flere negative betalingsanmerkninger. Det er litt over 2.000 flere foretak enn i september i fjor (93.068), og tilsvarer en økning på 2,3 prosent.
For aksjeselskaper har antallet økt fra 64.004 til 68.012 selskaper i samme periode – en økning på 6,3 prosent.
Det er et faresignal i seg selv, men dersom vi igjen trekker de lengre linjene, tilbake til desember 2020, blir det klokkeklart at vi har hatt en jevn og markant økning i mislighold i norsk næringsliv de siste seks årene:
I desember 2020 hadde 70.634 foretak, en andel på om lag 6,5 prosent, negative betalingsanmerkninger. Dermed har antallet foretak med anmerkninger økt med hele 34,8 prosent på seks år. I tillegg har andelen steget med nesten ett prosentpoeng – til 7,4 prosent.
For aksjeselskaper er endringene i mislighold enda tydeligere: Antall selskaper med betalingsanmerkninger har økt fra 43.588 i desember 2020 til 68.012 i september i år. Det tilsvarer en økning på hele 56 prosent. Samtidig har andelen økt fra 12,8 prosent til 16,1 prosent.
En overhengende risiko
– En økning i betalingsanmerkninger og mislighold blant foretak kan naturlig nok potensielt føre til en økning i konkurser. Men så langt i år har det faktisk gått motsatt vei, med en reduksjon i antall konkurser, kommenterer Fjærestad.
Han mener konkurstallene viser at flere selskaper evner å holde over vannet, til tross for at betalingsvanskene øker. Likevel mener han utviklingen på betalingsanmerkninger, da særlig blant aksjeselskaper, utgjør en overhengende risiko.
– Vedvarende negative betalingsanmerkninger vil selvsagt føre til økonomiske utfordringer, og dersom selskapene ikke evner å gjøre opp for misligholdet vil konkursene over tid øke igjen, avslutter Fjærestad.
FLERE SAKER
Advarer mot lagringssmell av campingbiler og vogner
Antall vannskader øker – frykter en krevende høst
Naboalarm: Kan avsløre innbrudd og store skader